BANQUE PUBLIQUE DU SENEGAL : Entre Ambition et Réalité
Avec un taux de bancarisation strict encore limité à environ 22 % et des besoins de financement estimés à plus de 2 000 milliards FCFA par an pour les PME, l’agriculture et les infrastructures, le débat est posé sur la problématique d’un…
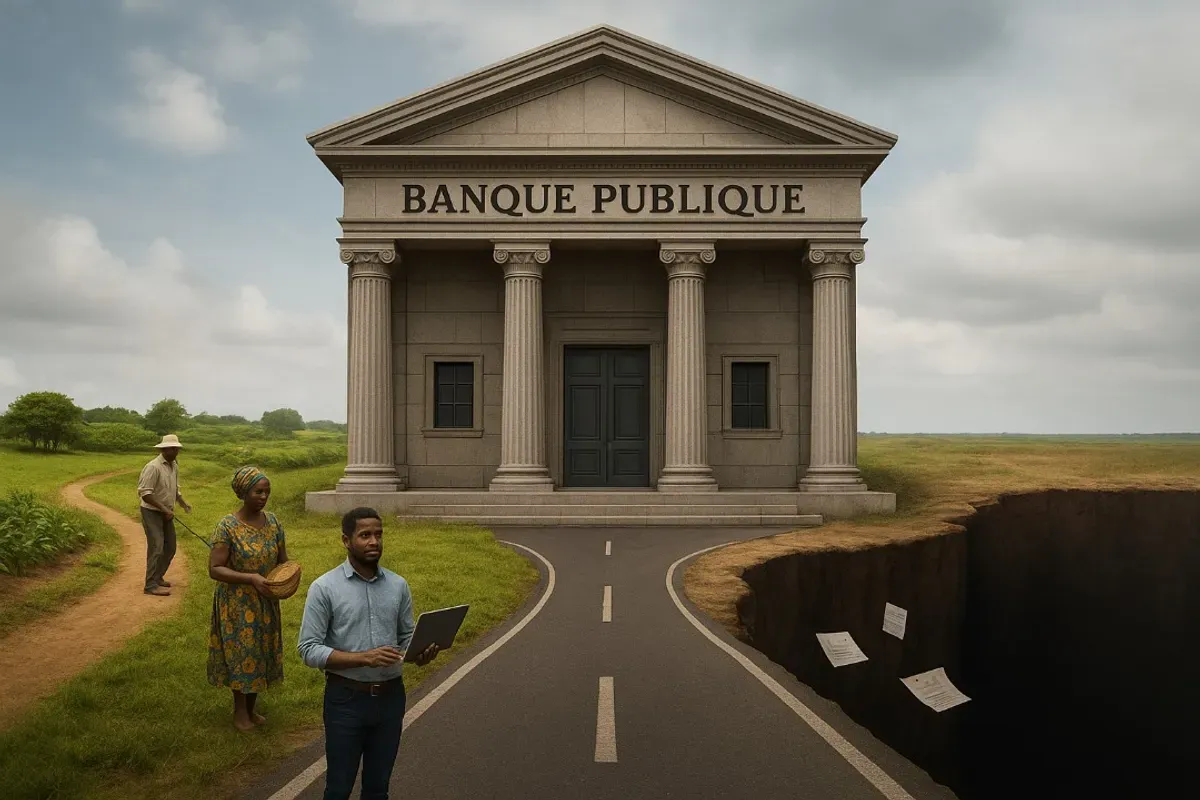
Avec un taux de bancarisation strict encore limité à environ 22 % et des besoins de financement estimés à plus de 2 000 milliards FCFA par an pour les PME, l’agriculture et les infrastructures, le débat est posé sur la problématique d’un levier financier stratégique pour canaliser efficacement les ressources financières vers le développement national. En effet, les banques commerciales traditionnelles demeurent insuffisamment positionnées sur les prêts de long terme et à risque élevé. Les institutions multilatérales, bien que présentes, ne suffisent pas à combler le déficit de financement. La question d’une grande banque publique dédiée refait surface au Sénégal.
« Un serpent de mer », diraient certains, car l’expérience déjà tentée dans les années 1980, s’était soldée par des faillites retentissantes, minée qu’elle était, par la politisation et les créances douteuses. Mais le contexte a aujourd’hui changé, et l’idée retrouve une actualité brûlante, face au désengagement des multinationales comme la Société Générale et à la nécessité de financer massivement l’économie. Le pays n’est d’ailleurs pas seul à explorer cette voie. L’Allemagne avec la KfW, la France avec Bpi France, ou plus près de nous la Côte d’Ivoire avec la BNI, voire le Rwanda avec la BRD et le Nigeria avec la Bank of Industry, ont montré qu’une banque publique peut devenir un instrument stratégique de développement, à condition qu’elle soit bien gouvernée.
Pour le Sénégal, les deux termes de la problématique sont clairs : souveraineté et efficacité d’un côté, risque de mastodonte bureaucratique de l’autre. Face à ces enjeux, certains plaident pour une approche pragmatique. Ainsi plutôt que de creuser des fondations pour ériger une banque publique, la BNDE (Banque nationale pour le développement économique), encore modeste, pourrait servir de socle, surtout si elle s’arrime à la reprise de Société Générale Sénégal. Mais au final, tout reste tributaire d’une gouvernance irréprochable, capable de résister aux pressions politiques et de travailler en complémentarité avec les banques privées, les institutions de microfinance et les fintechs.
L’enjeu dépasse le simple secteur bancaire. Il s’agit d’un choix de société : bâtir un instrument de financement agile et crédible pour accélérer la transformation économique, ou répéter les erreurs du passé. Entre ambition souveraine et pragmatisme, le Sénégal joue ici une carte décisive pour son avenir financier.
KFW « tropicalisée »
Le Sénégal envisage la création d'une banque publique d'investissement inspirée du modèle allemand KfW, pour répondre aux défis structurels de financement de son économie. Cette ambition, alors inscrite dans le programme présidentiel, vise à combler le gap laissé par les banques commerciales sur les financements long terme, notamment pour les infrastructures, l'industrialisation et les PME. Cependant, avec des différences contextuelles majeures, l'adaptation du modèle KfW au contexte sénégalais soulève des questions fondamentales de faisabilité, de gouvernance et d'efficacité opérationnelle.
Le modèle de la Kreditanstalt für Wiederaufbau (KfW) présente des caractéristiques uniques reposant sur cinq piliers :
- Une Propriété publique (80% État fédéral) ;
- Un financement levé sur les marchés internationaux grâce à la signature AAA de l'Allemagne ;
- Une absence de licence bancaire classique (pas de dépôts du public) ;
- Une distribution via les banques commerciales partenaires ;
- Une gouvernance indépendante et transparente.
Cet article est archivé
Accédez à cet article d'archive en l'achetant ou en vous abonnant.
Déjà abonné ? Se connecter